|
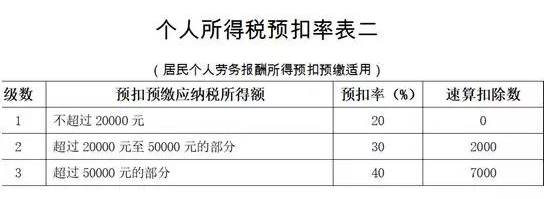
如果劳动者的劳动报酬按次支付在500元(含500元)以下时,则根据国家税务总局2018年公告第28号第九条第二款的规定,用人单位按次支付500元以下的金额是小额零星业务支出,获得劳动报酬的劳动者不要去税务局代开发票给用人单位作为成本核算依据,而是以零星小额业务支出收款收据作为成本核算依据。 5、劳务报酬按月20000元(含20000元)以下的增值税处理 如果劳动者每月提供相同的劳务,用人单位每月发放劳动者的劳动报酬在20000元以下时,则根据国家税务总局2018年公告第28号第九条第二款的规定,用人单位按月支付20000元以下的金额是小额零星业务支出,按月获得劳动报酬的劳动者不要去税务局代开发票给用人单位作为成本核算依据,而是以零星小额业务收款收据作为成本核算依据。当然,要咨询当地税务主管部门,如果当地税务主管部门强烈要求代开发票,则用人单位按月支付20000元以下的金额,按月获得劳动报酬的劳动者要去税务局代开发票给用人单位作为成本核算依据,不能以零星小额业务收款收据作为成本核算依据。 6、劳务报酬按次500元(不含500元)以上和按月20000元(不含20000元)以上的增值税处理 如果用人单位给劳动者的劳动报酬按次支付超过了500元、按月支付超过20000元(即超过增值税起增点),则劳动者必须到税务局代开劳务发票给用人单位作为成本核算依据。 (三)劳务报酬的个人所得税处理 1、劳务报酬个人所得税的扣缴义务人:支付劳务报酬的单位或个人 《中华人民共和国个人所得税法》(中华人民共和国主席令第9号)第九条 个人所得税以所得人为纳税人,以支付所得的单位或者个人为扣缴义务人。 纳税人有中国公民身份号码的,以中国公民身份号码为纳税人识别号;纳税人没有中国公民身份号码的,由税务机关赋予其纳税人识别号。扣缴义务人扣缴税款时,纳税人应当向扣缴义务人提供纳税人识别号。基于此税法规定,支付个人劳务报酬的单位或个人为个人所得税的扣缴义务人。 2、劳务报酬的个人所得税的扣缴办法:按次或按月预扣预缴个人所得税 根据《个人所得税扣缴申报管理办法(试行)》(国家税务总局公告2018年第61号)第八条扣缴义务人向居民个人支付劳务报酬所得、稿酬所得、特许权使用费所得时,应当按照以下方法按次或者按月预扣预缴税款。其中根据国家税务总局公告2018年第61号第十一条的规定,劳务报酬所得属于一次性收入的,以取得该项收入为一次;属于同一项目连续性收入的,以一个月内取得的收入为一次。 劳务报酬预扣预缴个人所得税的具体操作要点如下: 首先,劳务报酬所得以每次收入减除费用后的余额为收入额,以每次收入额为预扣预缴应纳税所得额,计算应预扣预缴税额。 其次,在预扣预缴环节,劳务报酬所得每次收入不超过四千元的,费用按八百元计算;每次收入四千元以上的,费用按百分之二十计算。 再次,劳务报酬所得应预扣预缴税额=预扣预缴应纳税所得额×预扣率-速算扣除数。(劳务报酬所得适用个人所得税预扣率表二(见附件如下)
最后,居民个人办理年度综合所得汇算清缴时,应当依法计算劳务报酬所得、稿酬所得、特许权使用费所得的收入额,并入年度综合所得计算应纳税款,税款多退少补。 特别提醒:如果劳务报酬的获得者到税务局代开发票给支付劳务报酬的单位做成本时,一般由税务局核定代征了个人所得税,则用人单位不再为获得劳动报酬的劳动者代扣代缴个人所得税。 3、劳务报酬的个人所得税汇算清缴的处理 (1)取得劳务报酬综合所得的居民纳税人必须进行个人所得税汇算清缴的两种情况 第一种情况:在一处取得“劳务报酬”,另一处取得“工资薪金”所得的居民纳税人必须进行年度的个人所得税汇算清缴。 (责任编辑:晨鸿) |