

 刚刚过去的“双十一”,并非是清一色的“全线飘红”,不仅有创571亿的阿里,还有宕机数小时的。 在上一轮、扩张、、再扩张的怪圈中,有的关门停业,有的急于向综合平台。在转型之路上,他们在四处突围,不断试错、不断求变。 本期《传奇》系列,我们将带您一起走进那些在垂直领域磕磕碰碰的电商代表,去看看他们如何四处突围,并从中找寻中国电商的未来。 2014年的凡客,已经很难与当初以“凡客体”引爆全国的公司相提并论。彼时,凡客用一件衬衫、直击痛点的和高的,迅速吸引了大量同样以“凡客”自居的和方的倾心,在“市场”和“”创造了双重奇迹。现如今,凡客在画出一条完抛线后,又回到了创业的起点。“大”式的发展方针让凡客在风口折翼,迷失在与各电商的鏖战中。  2007年的商务已达1.7万亿,电商成为最受关注的互联网。这一年10月,陈年在离开、我有网之后,创办了他的第三个作品——。 2010年,中国额创下历史新高,电商发展进入鼎盛时期。凡客诚品在这一年内连续获得来自、联创策源、等的投资。 融资完成后,凡客诚品的“体”便“铺天盖地”席卷而来,不管是大型还是,凡客的广告几乎无孔不入。凡客钟恺欣也曾在采访中表示,凡客约70%的都在上,营销的则占金额的百分之二十。 从2010年到2011年,凡客巨额的广告投入也带来了的暴增。2010年,凡客卖出3000多万件,总销售额突破20亿元,业绩增长300%。 这种井喷式的增长一直持续到2011年,凡客乘胜追击,又拿到了2.3亿融资,估值超过30亿。此轮融资完成后,凡客估值达50亿美金。在外媒采访时,陈年表示凡客有之意,还戏言要卖凡客的。这一切无不让凡客底气十足、自鸣得意。  但好景不长,在的推进助威下,凡客2011年把原定60亿元的年销售调高至 100亿元。据业内人士分析,凡客想要,只要把减少,降低推广费就可以。但是陈年并不这么认为,他放言,要等营收过百亿元才会考虑盈利的问题,为了规模和速度,盈利可以放弃。 这种扩张最直观的感受就是,那一年凡客官网变得陌生了,甚至能在其官网上找到高压锅、饰品、拖把和菜刀等和服装完全不搭调的。为了完成目标,获得资本回报,凡客从2010年开始就不断扩充品类,把增长点聚焦在的开发和引进上。 据凡客前人工透露,凡扩张品类之后,前端不断和引进新品,但是由于后端又缺少有效的和,最后导致凡客的越积越大。更糟糕的是快速增加,销售却增长并未达到预期。这一类扩张的失误,导致凡客出现了14.45亿元库存,近6亿元。  在凡客盛极一时的背后,过度追求高速增长、、推广和高企等一系列问题也为凡客日后三年的颓势埋下了伏笔。 质量问题是凡客坠落的另一个命门。扩张后,的质量问题就受到消费者的讨伐,官网上关于其质量问题的投诉屡见不鲜。质量问题不断下滑,曾经的“美价廉”衍化成“低价劣质”。 另外,高昂的费用、也成了凡客的绊脚石。据凡客显示,2011年凡客的营销费用高达4.64亿元,其中,费用占比最多的,而不是能给凡客来带流量的、、、视频网站。在方面,为了追求无可挑剔的,凡客“300公里内24小时”、“免费退换货”,这些无疑增加了,如再遇到,凡客则全额。 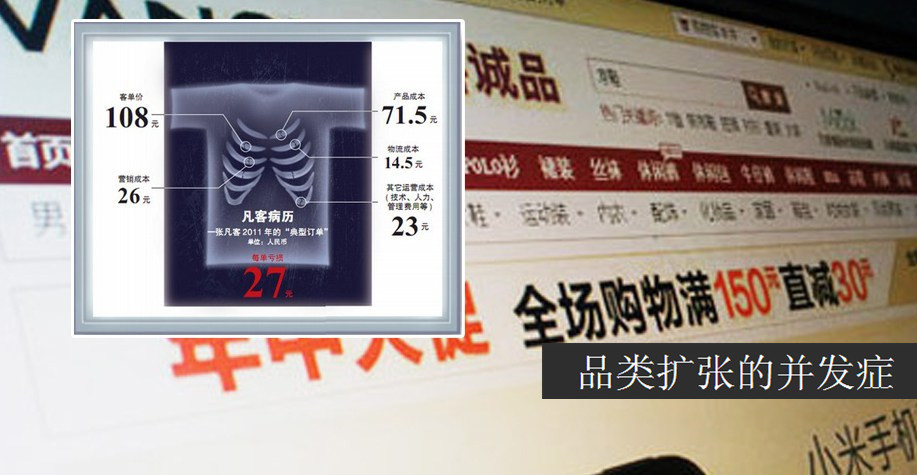 扩张也引起了多项“并发症”。品类增加,直接导致了队伍的急剧膨胀,凡客员工最多时,曾一度增加到近13000人。如此一来,凡客的也增加不少。2011年底,如梦初醒的陈年只能通过来缩减成本。但“裁员”一剂对于“病入膏肓”的只能是饮鸩止渴。 没有对症下药,凡客的“病情”进一步恶化。在2010年至2011年的鼎盛时期,凡客的为1.2%,位列第十,而到了2013年,凡客占国内市场份额为0.8%。  凡客急转直下的颓势不得不让陈年反思。2011年中旬,陈年承认由于过度扩张,出现了问题,他到凡客要想做回老大,必须抓产品、周转、三个,而不是一味追求、新增和老用户。 陈年认为,凡客首先要清库存,而后才能考虑。经过2012年一个接一个的,凡客的库存才基本消化。 2013年,对于稍稍缓过劲儿的凡客来说,盈利是急需解决的问题。他首先想到了引入第三方比提升凡客品牌更有效。而当时,内部和一些都不认可凡客引入第三方平台,在他们看来,开放平台是为了盈利牺牲品牌。今天回头去看,引入第三方品牌同样也是一步险棋,当时的平台电商已几分天下,排名第十的垂直电商也已为时过晚。 2013年,凡客还尝试了时尚女装,垂直电商初刻,但凡客究竟要怎么走,陈年还没有想清楚,用他自己的话来说就是“走走看”。 摇摆不定的陈年并未找到适合凡客发展的线路,屡次试错,凡客的品牌遭到重创,融进来的“血”也所剩无几。 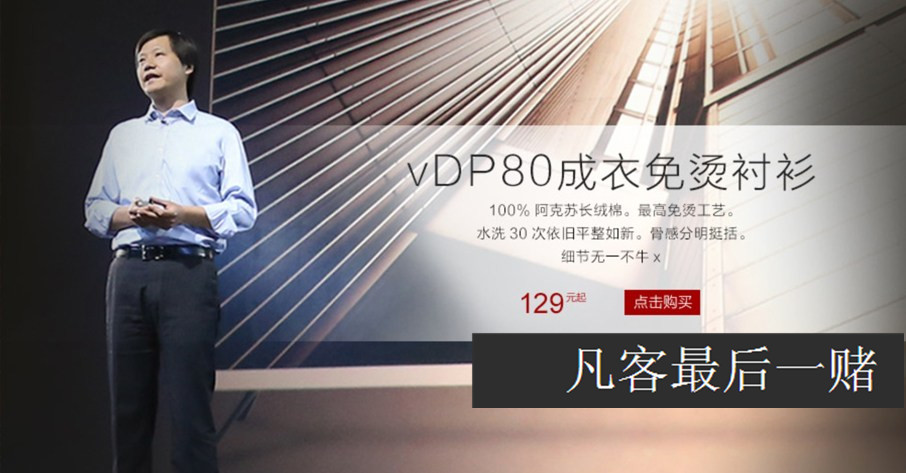 2014年,凡客创始人陈年在淡出视线近一年后突然复出,带着他的“高”衬衫高调亮相,他希望通过走低价高配、的带领凡客重回昔日辉煌。 只是衬衫毕竟不是手机,剥下高的外衣,衬衫就所剩无几。凡客按下重启键,把公司的命运压在衬衫上,还能赢回和的信任吗?  与相比,在扩张的路上走得要长一些,但是至今,依然没有在平台的中形式核心优势。 当当网早在1999年11月就已上线,搭上了中国第一轮热潮的车,刚上线不久就拿到了、等机构的,可以说当当网是以一个电商领域的“先驱”的先驱诞生的,而不是后来人们眼中的“跟随者”。  2010年12月8日,在电商预冷的迷雾中,当当网艰难。 就在当当上市前一个月,横空出世,并以与当当“死磕”到底的,掀起一场。很快,随着书城、图书频道的上线,中国图书领域的变成一场混战。面对这场战役,当当网在劫难逃。 这场价格战直接导致当当的从25.5%降到19.5%,从2011年第二季度开始,当当网进入了的近两年的期。当当网降低来获取流量的做法,对其造成冲击,导致一度下滑,最低时跌至4。上市后三年,蒸发了近一半。  而对于来说,图书承担着孕育新业务的。经历了价格战之后,图书业务明显心有余而力不足。如果死守图书一条路,当当只有死路一条,唯有通过扩张换取一线生机。 其实早在2010年,当当就开始了品类扩张,只是一直没有清晰的发力方向。当时的中国,母婴红孩子风头正盛,当时的垂直电商以母婴做为突破口向综合化。加之在当当买的一大部分是年轻妈妈,有对母婴产品。所以在品类扩张的早期,当当首先拓展的品类是母婴产品。  当当开放平台、品类扩张的早期,效果并不明显,甚至出现了以后连续10个季度的。当当的转型之路究竟难在哪里? 首先,当当以卖图书音像产品起家,经过十余年的发展,当当“卖书郎”的形象难以在短时间内扭转,其属性也了当当转型并非容易之事。 其次,已错过了开放平台的最佳时机。2012年,已经遥遥领先,也很早开始平台转型,开放平台已是激烈的红海,突围难度较大。 另外,作为,受制于压力,当当网无法像京东商城和那样在开放平台上做过多投入。  当当的早期,虽然持续亏损,但层依然坚持向综合型平台转型。 当当从2011年开始尝试。2012年,更高的服装成为当当的突破口,并被寄予厚望。 年内,当当引进服装商家547个,相比2011年,2012年当当网服装获得了10倍的增长。在开放服装平台上尝到甜头的当当,于2013年在服装上活力全开,并高调宣布2013年服装要翻番,于中高端的“尾品”也在年内上线。现在服装已经是当当的盈利品类,增幅为150%。 除了较高的服装品类,作为对“综合类平台”的补充,还与、酒仙网合作,开拓、酒等品类。 当当2012年第四季度显示,其百货业务首次超越业务,在俞渝看来,当当已实现向“综合类平台”的转型。 开放平台、扩充品类最终给当当带来了毛利率的持续上涨,也使得其从2012年第一季度的197元上涨到了2014年第三季度的206元,两年多时间提升了4.57%,终于在2013年底结束,实现盈利。  当当扭亏为盈的局面让腰板硬了很多,在2014年高调宣布进入时尚电商领域,推出新品闪购频道和“T台加速”。但在业内人士看来,的业绩好转和时尚电商的并不意味了当当发展前景向好。 首先,时尚电商圈子里,、唯品会、乐蜂网等已扎根多年,、综合平台也虎视眈眈,天猫还打出“上天猫,就购了”的口号为其“新时尚”运动造势。要与这些电商抢占“女人”,难度可想而知。 从来看,当当与其他平台电商、垂直电商的区别并不是非常明显。平台的中高端定位与其他平台高度重合。以天猫为例,2012年入驻天猫的服装商家已有20000家,其中不乏很多中高端。 其次,当当增速过低,难以与巨头抢占。开放平台以来,虽然有些小成效,但显然没能支撑起作为大平台的地位。但在外界看来,当当网第三方卖家的只有13.7亿元,仍不能与过万亿的流水相比。 再次,平台吸引力不足,未来当当面临被边缘化的。前几个季度,当当的率在860万上下浮动,未出现增长势头。 从卖书到卖服装,从自营到平台,当当一直在突围求变,只可惜当当都是踏着前人的脚印迈步,致其无法获得核心的。未来要摆脱跟随者形象,当当还有很长的路要走。  2010年,是中国最火的方向。这一年,在做游戏植入失败后,回国,转向电商领域,进入到团购。上线一个月后,陈欧的追加200万,并在后来的发展中,鼓励陈欧“为自己代言”。 创立两年,以350%的额年度,位居中国在线涨幅榜首。并在今年5月,带着连续7个季度的成绩,在。 一切都看上去很美,但这个美妆的后起之秀,从诞生之日起就不断受到质疑。这种“是否靠谱”的质疑风波也伴随着聚美4年的高速发展。今年7月,在的暗访报道中,聚祎鹏恒业被曝光,聚美“售假”也随之证据确凿。一度只承认“只是体系出了问题”的陈欧也不得不低头,宣布将砍掉整个部门。 “售假”被曝光不久,聚美发布了三季度,显示,其从1年前的25.9%降低至22%,31.4%,增长幅度为历史最低记录。因聚美增幅未达预期,其也大跌15%,创下上市以来的最低价。  聚美优品会否因着这次假货败下阵来? 目前可以看到的是,“假货”这道诅咒在短时间内难以消散,其在心中的“假货”形象已不可逆转。 再者,愈演愈烈。尤其是在今年年初,唯品会聚美的乐峰网75%之后,导致聚美的减弱。 再次,聚美受困于商家的。虽然聚美曾宣布已与62家中外成立“中国化妆品真品联盟”,但据化妆品行业内人士透露,联盟中并未包含“假货风波”中所涉及的等几个一二线大牌。而聚美这种“左手验右手”的做法,有避重就轻之嫌,难以令人信服。在承认“售假”后,聚美将更难争取到。 聚美目前站在了十字路口,如果“假货”和“授权”两大诅咒无法解除,聚美很有可能重蹈的覆辙。
(责任编辑:职场达人) |
