|
宜信的发展,反映的是一个极具中国特色的“金融科技”现象,就是资源的相对集中。反映在行业上,“资源集中”这个特性还在“众筹、消费金融”这两个目前较为火热的金融科技细分领域进一步得到体现。 据中国最大的网络借贷行业门户网站网贷之家数据显示,截至2016年6月30日,全国共有正常运营众筹平台370家,环比涨幅达30.74%,是2014年全年正常运营平台数量的2.6倍。360、苏宁、百度等巨头陆续进军非公开股权融资领域。 与早前火热的P2P行业不同,众筹正在中国“逆势增长”。而处于这样快速增长阶段的,还有消费金融行业。
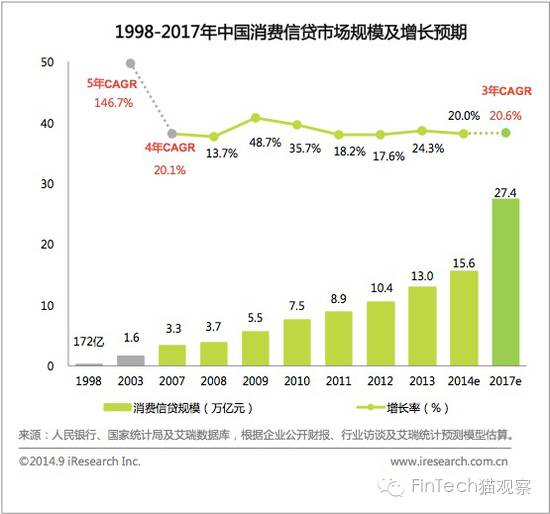
据艾瑞咨询相关报告数据显示,预计今年起中国消费信贷规模将维持20%以上的增速,到2017年将超过27万亿元。相关数据还表明,2013年中国消费信贷规模达到13万亿,同比增长24.7%,预计2014-2017年中国消费信贷规模将维持20%以上的增长率。 也是看到了这样一个“机会”,中国的科技公司BATJ纷纷进军消费金融行业,该行业也涌现了诸如“趣分期、分期乐”等新兴的创业公司。 这些行业的兴盛,背后的原因之一是经常被提起的“国情”。 首先是这些行业在国内已经存在一定的基础。P2P行业之所以会涌现出几千家平台,不能忽视的一个原因就是“民间金融”的“发达”。政策的放开,又给了民间金融转型“P2P”的机会。而BATJ等在支付领域的布局,使得他们能深入更多的场景,而消费与场景的天然联系给了消费金融兴盛充足的理由。 其次就是体系的不完善,需求未得到满足。P2P的兴起与国内正规借贷渠道的缺乏所导致的融资困难的联系,已经被充分讨论过。众筹的兴起和持续的发展,与中国资本市场发展的不充分也脱不了关系。而消费金融的兴起,则是中国“薄弱”的征信体系自然的结果。学生分期、培训分期等消费分期纷纷崛起,也是因为场景化的消费金融,可以将征信与场景结合,极大降低了征信难度。 国人对金融科技的认识,比较“切合实际”,更多地是利用其来解决中国所存在的问题。所以,导致资源过分向那些比较“接地气”的行业集中,也使得中国在这个金融科技行业看起来不那么“创新”。 而相对在国外比较流行的金融科技细分领域,因为不能与“国情”结合,也就不那么引起国人的兴趣了。区块链是一个典型。
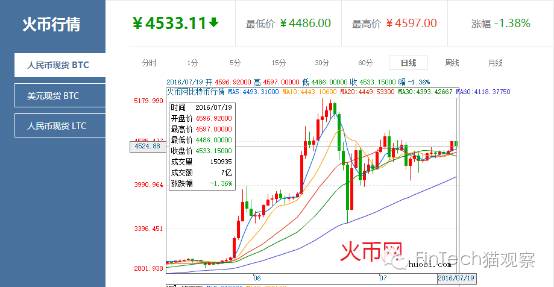
截止至7月,比特币价格同比已经有了翻倍的提升 在国外,资本市场的活跃,给与了区块链充分的想象力。
在金融科技领域存在的“资源集中”的现象,使得一些值得关注的企业没有被足够关注,也一定程度导致国内在这个行业缺少足够的“自发式”创新,新兴企业比较匮乏。
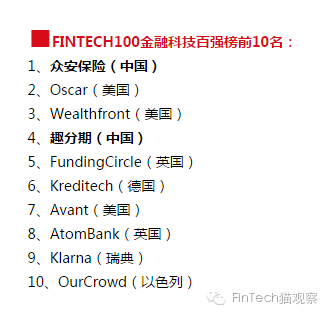
在毕马威去年发布的《全球金融科技100强》中,中国企业占了7家,而且头名就是中国企业。但是,更多被忽略的是, 这个榜单的第二部分——《全球新兴金融科技50强》,没有一家中国企业。 该榜单出来后,英国媒体一片“自省”的声音,他们认为英国的金融科技已经有被中国赶超的可能。但是,他们也指出在新兴企业榜单上的成功,使得英国在整个榜单上以18家企业的优势把中国甩了几条街。但国内媒体更热衷于报道那7家企业的成绩。 总的来说,国内的金融科技在细分行业上存在比较严重的“资源集中”的问题,导致某些行业发展的不充分以及在这些领域努力的创新公司得不到充分的关注。显而易见的结果就是国际排名上,中国上榜的都是有“实力”的公司。这个问题的存在,给中国同业带来的后果就是“创新不足”。但同时,也为这个行业保留了更多的创新机遇。 (责任编辑:职场达人) |