|
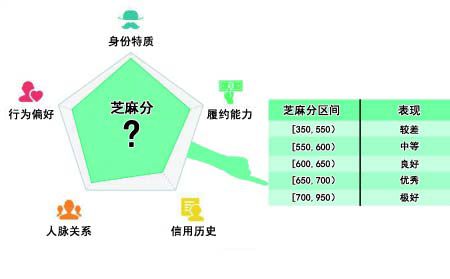
芝麻分根据以上信息综合评价而得 商报图形 刘颖 制 商报记者 孙磊 孙琼英 实习生 彭祎琦 重庆商报讯 在欧美国家,经常会出现这样的情形:一个经常逃地铁票或借钱不还的人,会引发找不到工作、租不到房、申请不到贷款等连锁反应。 这样的情形今后也将出现在我们身边。继本月初央行发布允许8家机构进行个人征信业务准备工作的通知后。昨日,市场化运作的征信机构—蚂蚁金服旗下的芝麻信用,以支付宝钱包为载体,开始向部分用户进行公测,推出中国首个个人信用评分。这意味着今后市民的网上行为,将影响自己的信用。同时,市民也可将自己的信用变成“财富”,运用到租车、住酒店等众多领域。 体验 分数越高信用越好 “今后信用真的是财富了”、“接近700分啦,继续加油”……昨日,在朋友圈中,不少人晒出了自己的“信用名片”—芝麻信用分。这是市场化运作的征信机构蚂蚁金服旗下的芝麻信用对部分用户进行的公测,能直观地呈现用户的信用水平,也是中国首个个人信用评分。 商报记者体验了下:打开手机支付宝钱包,受邀请参与首批芝麻信用分的公测,在“财富”选项中,商报记者测得“芝麻信用分”为679分。 据介绍,芝麻信用采取了和支付宝钱包合作的方式,公测用户登录支付宝钱包8.5版本后,打开“财富”栏便可看到芝麻信用分的选项。不过,目前仅为小范围公测,需经授权开通,芝麻信用才正式开启。 商报记者在体验时发现,形式上,芝麻信用采用了国际上通行的信用分—芝麻分来直观表现信用水平高低。最低为350分,最高为950分,依次划分为较差、中等、良好、优秀、极好五个等级,分数越高代表信用程度越好。记者测得的679分,信用为优秀。 “350~950分的区间,是跟国际上主流的个人信用评分区间接轨的。”芝麻信用业务负责人表示。 评定 五大维度构成信用分级 那么,这个信用评分如何而来? “看似简单的分数,背后是芝麻信用对海量信息数据的综合处理和评估,主要包含了用户信用历史、行为偏好、履约能力、身份特质、人脉关系五个维度。”芝麻信用业务负责人介绍。 例如,信用历史就包含过往信用账户还款记录等;行为偏好是指在购物、缴费、转账、理财等活动中的偏好及稳定性;人脉关系则是指好友的身份特征以及跟好友的互动程度。 该人员表示,和传统征信数据主要来源于借贷领域有所不同,脱胎于互联网的芝麻信用数据来源更广、种类更丰富,时效性也更强,涵盖了信用卡还款、网购、转账、理财、水电煤缴费、租房信息、住址搬迁历史、社交关系等方方面面。 “人们在日常生活中点点滴滴的行为,都与信用息息相关。通过长期的积累,这些行为轨迹和细节,能很好反映一个人的性格、心理活动等,有助于更全面判断其信用状况。”上述人员表示。 提醒 商家:需保证隐私安全 “银行卡信息都能贩卖,更何况是个人征信?”有网友不无担忧道。 对隐私安全问题,多家征信机构非常重视。腾讯在给商报记者的邮件回复中表示,在开展征信时也一定会贯彻执行《条例》要求,遵守央行指导意见,接受监管和大众监督。蚂蚁金服研究院研究员张道生也表示,国家发布的《征信业管理条例》中对于个人信息保护作出了明确的规定,希望相关企业都严格遵守,共同推动行业良性发展。 市民:网上生活别任性 芝麻信用的互联网属性从另一面要求,消费者要有好的网上消费购物习惯。因为网上留下的这些蛛丝马迹都将成为芝麻信用打分时的依据。 这也意味着,以往网友乱发差评或者有交易“污点”,随时注册一个就满血复活的这种互联网任性生活或将一去不复返。腾讯方面也表示,未来打车违约等或将计入腾讯的征信系统。“违约的后果甚至会影响到你的信用贷款”。 影响 推动全民信用意识 没有银行记录的“草根”一族,也将有“信用名片”。 芝麻信用相关负责人介绍,芝麻信用所覆盖的网民群体,很多是传统征信机构未能覆盖到的草根人群,如未有过借贷、未申请过信用卡的人,学生群体、蓝领工人、个体户、自由职业者等。“这让征信覆盖到尽量多的人群,是对已有征信系统很好的补充,具有一定普惠性质。” (责任编辑:职场达人) |