|
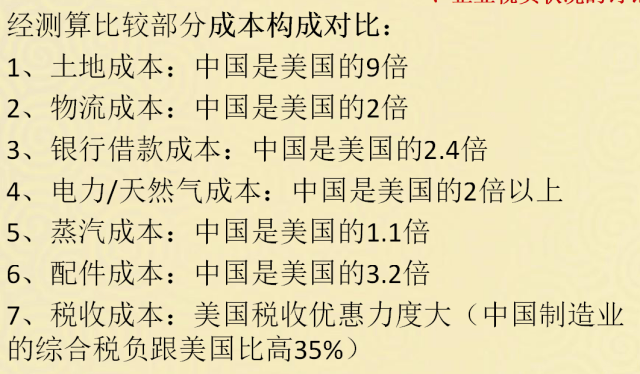
曹德旺公开谈到中美投资的利与弊。他对媒体说:“除了人力,什么都比美国贵。” (一)对比一下中国与美国的成本构成:
1、最主要的问题是土地成本,中国土地成本是美国的9倍。做财务的都知道,中国的土地工业企业只有50年的使用权,交完土地使用权出让金以后还交纳土地使用费,双重收费在里面;
2、物流成本是美国的2倍,中国的高速公路收费在全球是最长的,占全球的70%,另外油费也比美国贵,有些人觉得我不开车没关系,其实是抬高了整个生产资料成本; 3、银行借款中国是美国的2.4倍,国内的融资成本比较高。税负方面中国比美国高35%,相比较在美国做生意相对成本低。 这个例子侧面说明了中国的工作成本比较高,税收风险也比较大。 (二)那么,中国的税负到底高不高? 从国家税务总局、新华社等方面来看觉得税负是不高的,但民间的研究部门看确实高。中央党校教授周天勇做了一个宏观税负率指标调查已达到了37%,这个宏观税负主要是考查的是政策的GDP占的比重,社会创造了100万的GDP,政府拿走了37万。 另外,相应的还有一个死亡税率的提法,对企业来讲是一个把企业逼死的税率,让企业无法生存下去,所以李炜光提出了死亡税率的概念。同时福布斯税负痛苦指数排行,中国也是相对比较高,基本都在前四。 这些都说明了中国的税收跟生活的关联性是很大的。 (三)“假性减税”未给企业带来实惠 虽然近几年一直在提结构性减税,但是比较少,尤其营改增,从企业来讲减税5千亿,感觉不明显。所以有些老板想到了一些避税策略。 ①卖货不开发票,找发票充帐。但从财务方面讲,这不是避税,而是偷税。 ②买发票,企业避税的办法最多的是少列收入,销售发货不做帐,收的款不进公司帐户,进入帐外小金库。有的是多列费用,增加相关的费用,也能减少税,其最简单的办法是买发票。 这些避税方法以前可以用用,但以后就很难用了。今年出台的一些列政策让企业避税更加艰难。 二、税收征管改革形势 ①营改增的出台 目前税收征管比较多,不停的有文件和措施出台,最明显的就是去年的营改增,是把最难搞的四个行业搞成了增值税。 营改增的本义是能够降低税负,比如建筑业,以前盖房子是不能抵扣增值税的。现在是可以抵扣了,这是好事情,这个措施实施以后目标是2016年减税5千亿。但是实施以后,整个社会的税负不仅没有降低反而升高了。因为增值税和营业税不一样,增值税是以票控税的,环环相扣。在这样环境下,任何一个环节想偷税都不可能,营改增之前很多企业对票是没有什么概念的,不给票无所谓。营改增之后,企业对票的概念非常强了,不仅要票还要增值税发票,这样才可以抵扣,对整个纳税环境也就更加完善了。 ②金税三期 从它闪亮登场的那一刻就备受“追捧”与关注,官方说法:“对提高纳税人的遵从度和满意度具有极其重要的意义!” 从官方来说此政策是提高纳税人的积极度和满意度。“金税三期”是政府和税务、工商等数据共享的大平台,国税、地税一个数据库,加上计算机的云计算,金税三期是给每家企业装上了监控,使逃税加大难度。 三、企业应对措施 在这种情况之下,企业开始重视风险防范,那有什么解决方案呢? ①反避税法。企业内部要完善财税内控,关注政策的变化,建立有效的沟通渠道,做好税收筹划工作。本质是在税法允许的情况下合法避税。理想的效果是能少交就少交,不能少交就晚交,能晚交的情况下对企业来讲也是一种资金收益。做好事先的筹划安排,找到合适的优惠税收政策。 ②递延法。财务上可以加收折旧,利润后延,所得税可以后交。 ③转让定价。能做转让定价的都是关联企业,税收筹划的很多方法都是从关联企业实施的,通过转移税收少交税。 苹果公司的避税案例:
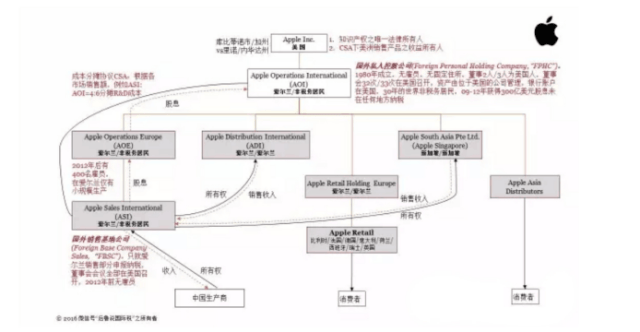
苹果公司的避税是通过公司业务架构设计实现的:在美国不做生产,主要做研发。而在爱尔兰设了一个总公司,旗下又设置了两个子公司,然而苹果大部分产品却又是在中国生产的。那么苹果为什么要在爱尔兰设立公司呢?最成功的避税就是苹果公司,不仅技术先进,税收也很先进。欧盟觉得苹果公司赚钱多还不交税,要求苹果公司补交130亿欧元的税款交给爱尔兰,但是爱尔兰还不要。 (责任编辑:职场达人) |