|
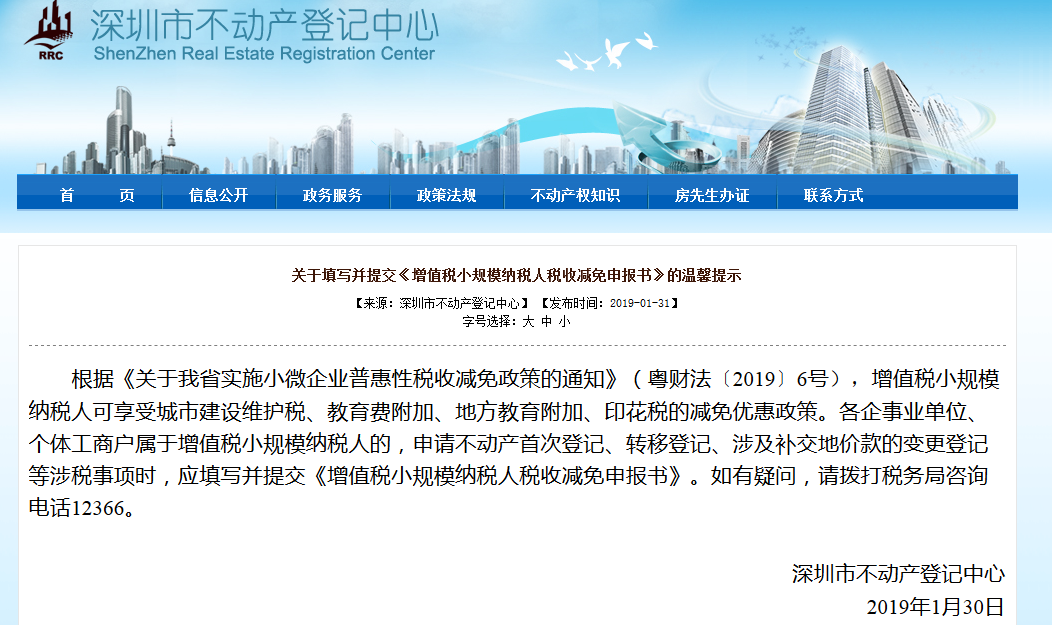
(原标题:深圳二手房交易税费减少,官方称楼市调控暂无放松计划) “深圳买卖二手房税费变少”是真的吗?深圳市不动产登记中心发布《关于我省实施小微企业普惠性税收减免政策的通知》(粤财法〔2019〕6号),引起热议。 2月15日,国家税务总局深圳市税务局向南都·深圳大件事独家解读,自然人销售不动产的行为确属本次小规模纳税人地方税种(城市维护建设税、印花税、教育费附加及地方教育费附加)减征税收优惠政策适用范围之列。深圳市税务局税费征收系统已于1月30日完成修改,符合条件的自然人已自动获得减免。
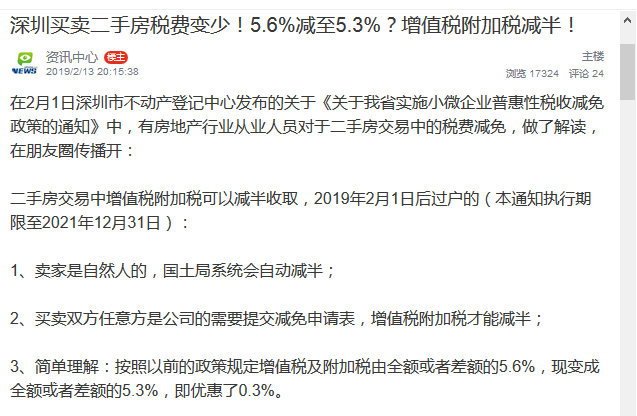
国家税务总局深圳市税务局官方三大释疑 释疑一:什么是增值税小规模纳税人?具体定义是什么? 《财政部 税务总局关于统一增值税小规模纳税人标准的通知》(财税〔2018〕33号)中规定了增值税小规模纳税人的标准: 一、增值税小规模纳税人标准为年应征增值税销售额500万元及以下。 二、按照《中华人民共和国增值税暂行条例实施细则》第二十八条规定已登记为增值税一般纳税人的单位和个人,在2018年12月31日前,可转登记为小规模纳税人,其未抵扣的进项税额作转出处理。 此外,国家税务总局深圳市税务局有关负责人进一步解释称,该项减征优惠政策为国务院的普惠政策,各省可以就该政策研究决定扩大适用范围。就深圳市的操作范围来说,这次政策针对的小规模纳税人包括了非个体工商户的普通市民。 释疑二:什么情况下需要缴纳增值税附加税?税率如何计算? 存量房交易涉及到增值税、个人所得税、契税、土地增值税、印花税、城建税、教育费附加、地方教育附加等六个税种和两项附加。但并非全部的二手房交易都涉及到增值税附加税的缴纳。有些情况是不征增值税的,且不缴纳增值税就没有附加税。 纳税人转让2年(含2年)以上的普通住房免征增值税及其附加税费, 转让2年以下的普通住房需要缴纳增值税及其附加税费;纳税人转让2年(含2年)以上的非普通住房,差额计征增值税及其附加税费。 二手房交易中的增值税及其附加税费具体包括:增值税,税率5%,应纳税额=计税价格*税率;城建税,税率7%,应纳税额=增值税应缴税额*税率;教育费附加,税率3%,应纳税额=增值税应缴税额*税率;地方教育附加,税率2%,应纳税额=增值税应缴税额*税率。 释疑三:如何才能享受该减征优惠?是否已有普通市民享受到? 上述减征优惠由纳税人自行申报享受,不需额外提交资料。且自然人销售不动产的行为在本次小规模纳税人地方税种(城市维护建设税、印花税、教育费附加及地方教育费附加)减征税收优惠政策适用范围之内。 纳税人进行房产交易申报纳税时,如属单位或个体工商户的,只需填写申报书即可享受;如属自然人的,不需提交其他资料,且国家税务总局深圳市税务局税费征收系统已于1月30日完成修改,符合增值税小规模纳税人条件的自然人已自动获得减免。 算账:政策前后到底各交多少税? 若细分增值税附加税税项来看,政策前:城市维护建设税为增值税×7%、教育费附加为增值税×3%、地方教育附加为增值税×2%,三项共计占增值税总的12%。政策后:城市维护建设税为增值税×3.5%、教育费附加为增值税×1.5%、地方教育附加为增值税×1%,三项共计占增值税总的6%。 整体而言,在2019年1月1日前,增值税附加税整体税率=增值税税率*12%(即5%*12%)=0.6%,而本次最新政策施行后,增值税附加税整体税率=增值税税率*6%(即5%*6%)=0.3%。 概括来说,证满2年的非普通住房以及证未满2年的普通住房,除了缴纳个税、契税和其他税费外,还需要缴纳增值税和增值税附加税。在本次政策实行前,增值税及增值税附加税税率总和=5%+0.6%=5.6%,而1月1日政策实行后,该两项税费的税率=5%+0.3%=5.3%。 政策减免后,上述两项差额仅为0.3%,因此涉及到的二手房税费实际减免额度相对于房屋总价而言并不算很大。以一套总价500万的拿证未满两年普通住宅为例,此前交易需缴纳的增值税+增值税附加税=500万*5.6%=28万,2月1日后,需缴纳的增值税+增值税附加税=500万*5.3%=26.5万,前后相差1.5万元,相当于购房者节省了1.5万元的增值税附加税费。 (责任编辑:晨鸿) |