|
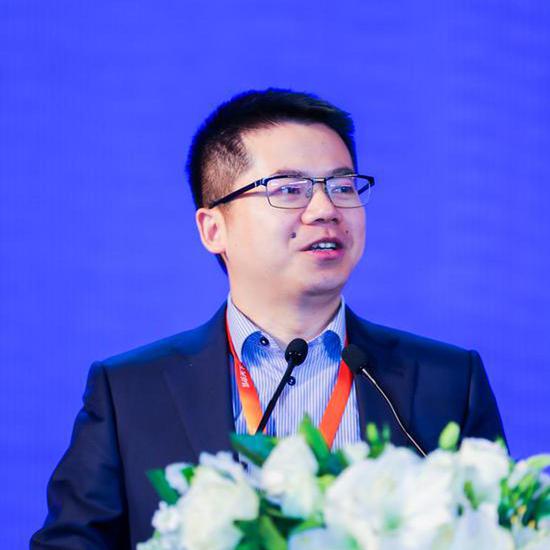
2019年1月5日,“2019慧保天下保险大会—通往理性繁荣之路”今日在京召开。悟空保创始人陈志华发表题为《2019年互联网保险之10大“小趋势”》,他认为互联网保险真正在做“保险姓保”的事。 陈志华表示,互联网保险在2019年将会继续呈几何级的增长,传统线下代理人渠道花了10多年时间做到100亿元的盘子,互联网保险寿险不用十年的时间就能做到百亿元的规模。 对于大热的互助险,陈志华表示,2018年监管的革新,很多人认为互联网互助和保险没有刚兑危机,能够满足监管最低要求,且有保险兜底的话,互助可以做,这是明确的信号弹。而2019年会有更多的主体和流量巨头进入互助领域。
悟空保创始人陈志华 以下为文字实录: 非常感谢慧保天下的胡琼女士,两三年前冬天的一次饭局后,我们搭乘同一辆车回家,我问她要不要创业,创业是很苦的事儿,我想多拉一个姐妹下水,她说这个事一定会干,所以,今天的场面要祝贺她!今天我想以创业者的身份,回顾过往三年我们在互联网领域所做的探索,其中有经验,但更多的还是教训。 一、互联网保险市场 对比2017年, 2018年互联网保险大盘滞涨,从我的角度看,跌的是理财、车险,但互联网的健康险、百万医疗险、重疾险、意外险增长非常快,我认为互联网保险真正在做“保险姓保”的事。市场的缺口无比巨大,目前中国保险结构80%以上的产品是理财型,和美国保险市场产品结构做比较,会发现中国保障缺口很大,什么时候中国保险市场保障性产品达到80%份额时,我相信那是互联网保险也是传统保险的春天到了。 互联网保险在2019年将会继续呈几何级的增长,传统线下代理人渠道花了10多年时间做到100亿元的盘子,但我坚信互联网保险寿险不用十年的时间就能做到百亿元的规模。打破信息不对称,互联网保险的优势很明显,但这也很难。 如果所有人都认知到目前大公司寿险产品价格一般会比中小公司贵;线上产品价格会比线下低;就算保险公司发生危机,都有保险保障基金在背后做坚实的后盾,这三个方面的认知,前两个关于性价比,第三个关于安全,如果每个消费者都知晓这三个方面,相信互联网保险的春天会来得更快。但这种信息不对称的打破,可能需要几代人甚至更长时间。 二、互联网保险用户 互联网保险用户有以下三个特点。 一是低龄高保。悟空保的数据显示,2017年80后的份额占比超过50%,2018年90后份额已经超过80后,占比近55%,说明社会变化很快,而且平均件数已达2件,对保险的认知和理解比70后、60后高很多。 二是意识崛醒。对于保险的理解,保险是什么?为什么买保险?我怎样买保险?作为互联网保险的原住民,他们对互联网的理解和使用通过线上,例如通过大V、知乎以及互联网媒体的信息判断做出决策,随着90后及00后的成长,这个趋势已经到来。互联网保险服务更多以80后、90后及未来90后为主。对所有用户年龄进行分析,更多的还是以70后为主,银保更多以60后为主,这三个不同人群通过不同的渠道去触达产品。 三是产品差异化。年轻人更多看重的医疗险、重疾险、意外险等保障型产品,往后才考虑理财。 三、互联网保险产品 保险产品本身复杂、低频,悟空保一直强调保障优先,致力于把产品做到极简,价格做到最低。两年前,我们在线销售长期重疾,三天做到1000万元规模,带动了整个行业做长期寿险产品的线上销售和运营。从目前结果来看,线上盘子相比两年前已经扩大了很多,同时线上产品价格也大幅降,产品价格降低有三个原因:一是社会渠道成本大幅降低;二是用互联网方式取代人工;三是去纸张。未来,重疾险的价格已经不可能再继续往下走。所以,保险产品第一个阶段是促进竞争,未来更多的是比拼系统的运营能力、成本控制及效率提升。 四、互联网保险流量 过去在京东金融工作时,我做了大量尝试,曾经认为只要把线上产品责任简单化处理,价格低价化,挂到的主页面上就会有用户来买。但实际上转化率非常低。所以,有流量不见得一定会有业务规模,目前整体转化率还是非常低,怎样把运营能力形成体系,这是决定未来互联网保险发展的核心。所以,有人不一定有业务,但没有人一定没有业务。 五、互联网保险发展关键在科技 (责任编辑:职场达人) |