|
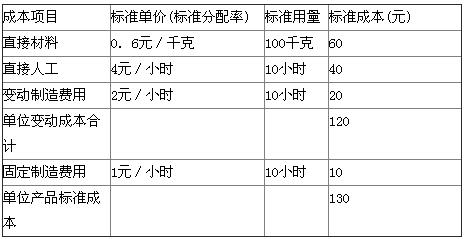
四、计算分析题(本类题共4题,共20分,每小题5分。凡要求计算的题目,除题中特别加以标明的以外,均需列出计算过程;计算结果出现小数的,除题中特别要求以外,均保留小数点后两位小数;计算结果有单位的,必须予以标明。凡要求说明理由的内容.必须有相应的文字阐述。要求用钢笔或圆珠笔在答题纸中的指定位置答题,否则按无效答题处理。) 46 甲公司目前有两个独立的投资项目A和B,原始投资均在投资期内发生,有关资料如下:A项目的原始投资额现值为293万元,投资期为2年,投产后第1年的营业收入为140万元,付现成本为60万元,非付现成本为40万元。投产后项目可以运营8年,每年的现金净流量都与投产后第-年相等。A项目的内含报酬率为11%。B项目的原始投资额现值为380万元,投资期为0年,投产后第1年的营业利润为60万元,折旧为20万元,摊销为10万元。投产后项目可以运营8年,每年的现金净流量都与投产后第一年相等。 两个项目的折现率均为10%,所得税税率为25%。 要求: (1)计算两个项目各自的净现值; (2)计算B项目的内含报酬率; (3)回答应该优先考虑哪个项目。 已知:(P/A,12%,8)=4.9676,(P/A,10%,8)=5.3349,(P/F,10%,2)=0.8264 参考解析: (1)A项目投产后各年的现金净流量 =140×(1-25%)-60×(1-25%)+40×25% =70(万元) 净现值 =70×(P/A,10%,8)×(P/F,10%,2)-293 =70×5.3349×0.8264—293 =15.61(万元) B项目投产后各年的现金净流量 =60×(1-25%)+20+10 =75(万元) 净现值 =75×(P/A,10%,8)-380 =75×5.3349—380 =20.12(万元) (2)假设B项目的内含报酬率为R,则: 75×(P/A,R,8)=380 即(P/A,R,8)=5.0667 由于(P/A,12%,8)=4.9676 (P/A,10%,8)=5.3349 所以有 (12%-R)/(12%-10%) =(4.9676—5.0667)/(4.9676—5.3349) 解得:R=11.46% (3)由于B项目的内含报酬率高于A项目,所以,应该优先考虑B项目。 47 某企业只生产和销售A产品,2011年的其他有关资料如下: (1)总成本习性模型为Y=10000+3X(万元); (2)A产品产销量为10000件,每件售价为5万元; (3)按照平均数计算的产权比率为2,平均所有者权益为10000万元,负债的平均利率为10%; (4)年初发行在外普通股股数为5000万股,7月1日增发新股2000万股; (5)发行在外的普通股的加权平均数为6000万股; (6)适用的所得税税率为25%。 要求: (1)计算2011年该企业的下列指标:边际贡献总额、息税前利润、税前利润、净利润、每股收益。 (2)计算2012年的下列指标:经营杠杆系数、财务杠杆系数、总杠杆系数。 参考解析: (1)边际贡献总额 =10000×5—10000x3=20000(万元) 息税前利润=20000—10000=10000(万元) 平均负债总额=2×10000=20000(万元) 利息=20000×10%=2000(万元) 税前利润=息税前利润-利息 =10000—2000=8000(万元) 净利润=8000×(1—25%)=6000(万元) 每股收益=6000/6000=1(元/股) (2)经营杠杆系数=20000/10000=2 财务杠杆系数=10000/8000=1.25 总杠杆系数=2x1.25=2.5 48 甲公司上年净利润4760万元,发放现金股利190万元,发放负债股利580万元,上年.小的每股市价为20元。公司适用的所得税税率为25%。其他资料如下: 资料1:上年年初股东权益合计为10000万元,其中股本4000万元(全部是普通股,每股面值2元,全部发行在外); 资料2:上年3月1日新发行2400万股普通股,发行价格为5元,不考虑发行费用; 资料3:上年12月1日按照4元的价格回购600万股普通股; 资料4:上年年初按面值的110%发行总额为880万元的可转换公司债券,票面利率为4%,债券面值为100元,转换比率为90。 要求: (1)计算上年的基本每股收益; (2)计算上年的稀释每股收益; (3)计算上年的每股股利; (4)计算上年年末每股净资产; (5)按照上年年末的每股市价计算市净率。 参考解析: (1)上年年初的发行在外普通股股数 =4000/2=2000(万股) 上年发行在外普通股加权平均数 =2000+2400×10/12—600×1/12 =3950(万股) 基本每股收益=4760/3950=1.21(元) (2)稀释的每股收益: 可转换债券的总面值=880/110%=800(万元) 转股增加的普通股股数 =800/100×90=720(万股) 转股应该调增的净利润 =800×4%×(1—25%)=24(万元) 普通股加权平均数=3950+720=4670(万股) 稀释的每股收益 =(4760+24)/(3950+720)=1.02(元) (3)上年年末的普通股股数 =2000+2400—600=3800(万股) 上年每股股利=190/3800=0.05(元) (4)上年年末的股东权益 =10000+2400×5—4×600+(4760-190—580) =23590(万元) 上年年末的每股净资产 =23590/3800=6.21(元) (5)市净率=20/6.21=3.22 49 某企业生产甲产品,有关资料如下: (1)预计本月生产甲产品600件,每件产品耗用工时10小时,制造费用预算为18000元(其中变动性制造费用预算12000元,固定制造费用预算为6000元),该企业产品的标准成本资料如下:
(责任编辑:职场达人) |