|
2018年中国房地产市场趋势展望 宏观经济方面,央行在三季度货币政策报告中指出坚决落实好十九大精神和全国工作会议部署,关注点将更多集中于经济结构的优化和质量效益的提高,宏观政策保持连续性稳定性,货币政策将与宏观审慎政策相互配合,为供给侧结构性改革营造中性适度的货币金融环境。展望2018年,经济增长向好趋势不变,就业情况保持良好,同时金融严监管、去杠杆政策延续,物价存一定上涨压力,外围货币环境变化对人民币汇率的影响仍未消除,内外因素共同决定短期内货币政策不存在放松的基础,而适度的中性调控更符合国内经济结构调整的需要。 政策方面,长效机制建设迎关键期,市场中长期运行环境逐步确立,短期调控不放松稳预期。未来楼市政策仍会延续“房子是用来住的,不是用来炒的”这一明确的主线,坚持调控目标不动摇、力度不放松,保持调控政策的连续性稳定性,把稳定房地产市场、化解泡沫风险作为重中之重,引导好市场预期。长效机制继续深化促发展。年末中央政治局会议分析研究2018年经济工作指出,2018年要引导和稳定预期,加强和改善民生,要加快住房制度改革和长效机制建设。明年将是长效机制与短期调控结合的转折点,将进一步加快相关长效机制政策的落实和细化。 1. 市场趋势:成交回落,价格趋稳,新开工、投资中低速增长 在对国外房地产市场模型研究基础上,同时借鉴国内外的理论成熟、操作实际的国民经济动态模型和行业模型,中国指数研究从中国房地产发展实际出发,设计建立了“中国房地产业中长期发展动态模型”来研究房地产市场的长期内在规律和进行政策评估设计 根据“中国房地产中长期发展动态模型”,参照近期宏观政策走向和党的十九大精神,对2018年房地产市场提出如下假设: 假设1:宏观经济在结构转型过程中稳中向好(GDP增长6.7%); 假设2:货币政策稳健中性(M2增长10.1%,人民币贷款余额增长11.9%,新增贷款约14.2万亿元); 假设3:2018年基准利率不变,热点城市信贷政策收紧不放松; 假设4:因城施策,多策并举,多管齐下,力促房地产市场回归平稳理性。 在满足假设条件、不发生超预期事件的前提下,根据“中国房地产业中长期发展动态模型”测算,2018年全国房地产市场将呈现“成交回落,价格趋稳,新开工、投资中低速增长”的特点。
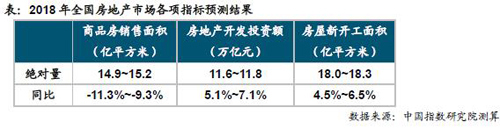
总体来看,本轮周期将持续5年或更长时间,预计2018年市场下行。商品房销售面积受到调控政策和货币环境的影响,将出现回调,全年降幅将达到9.3%~11.3%,其中一线销售面积将保持平稳,二线城市销售面积或将出现较为显著的下降,三四线城市在基本完成去库存后也将随着二线城市之后面临市场下行的压力。鉴于一二线城市销售回落,房企新开工意愿不足,将使全国新开工增长受限,预计全年新开工的增幅会维持在4.5%~6.5%之间。投资方面,受到新开工增速放缓的影响,预计2018年企业补仓意愿保持理性,在拿地投资支撑下,投资或将出现小幅增长,范围在5.1%~7.1%之间。价格受到销售回落影响,预计全年保持平稳。 2. 关注点:因势而变,把握增量、突破存量 (1) 发展阶段:经济增速与人口红利仍是我国比较优势,房地产市场规模将维持相对高位 我国房地产市场化运行时间较短,依据历史经验不足以发现我国房地产市场的周期规律,市场参与各方均在摸索中前行,借鉴具备长周期房地产市场发展历史的国家经验显得尤为重要。为了明确了解国家发展阶段历程,我们从经济产业、人口红利、城市化发展程度三个维度,选取人均GDP、三产占比、人口增速、抚养比、城镇化率、城市群聚合力 等六个指标,基于1960-2016年宏观数据,将不同年份的美国、日本、澳大利亚和中国看做独立样本,并判断我国未来的发展趋势。 结果显示,美国、澳大利亚经济水平达到顶层,日本在发展过程中经济开始倒退,目前我国的经济人口发展水平处于第二发展阶段,与70年代的美国、80年代前后的澳大利亚和日本处于同一水平。不过与发达国家相比,我国的经济发展速度和人口数量红利仍是优势。一方面,与相应时期的发达经济体相比,我国经济增速突出。同处第二发展阶段的70年代后期的美国与80年代左右的澳大利亚、日本的经济增速在2.5%-4.5%之间,与之相比,我国目前的经济增速仍处高位,即使未来几年在新旧经济交替另一方面,我国人口数量红利仍有一定释放空间,质量红利提升助力经济结构优化。与发达国家相比,我国的抚养比明显较低,具备一定的人口红利优势。 我国房地产市场尚未形成自身周期规律,但2017年楼市长短期调控齐发,今年势必会成为我国房地产市场历史上一个非常重要的转折点。从对比美国新开工情况来看,我国仍处于新房扩张末期,租购并举体系下增量市场将保持相对高位运行。纵观美国房地产周期与市场结构变化,长期来看市场规模变化是相对平稳的,需求存在惯性,除非有高强度利空刺激,市场并不会出现断崖式下跌。随着我国楼市长效机制落地,住房保障等政策调控会更为长期化,租购并举会成为新时代背景下的新格局,新房市场规模仍会处于相对高位。 (2) 租赁市场机会:主要市场集中在重点城市群,核心城市中高端租赁发展空间大 2017年,住房租赁市场受到社会各界空前关注,各级政府先后出台多个政策,从多角度发文支持住房租赁市场发展。我们对我国当前住房租赁市场的市场规模及未来市场空间进行了详细测算,结果显示,2016年我国住房租赁市场规模达1.38万亿,至2020年可达近2万亿元。 从流动人口数量看,根据国家卫计委数据,2016年,我国流动人口总数为2.45亿人,约占全国总人口的六分之一。流动人口主要集中于城市群内的一二线城市,是未来租赁市场发展的主要阵地。根据2010年第六次人口普查数据,我国流动人口数量最多的十个城市分别为上海、北京、深圳、东莞、天津、广州、佛山、成都、武汉、重庆。 从流动人口收入来看,我国流动人口收入增长较快。根据《中国流动人口发展报告》,2015年我国流动人口平均月收入4598元,较2014年同比增长19.0%,较2013年增长34.5%,涨幅显著高于全国城镇居民人均可支配收入 从流动人口家庭房租支出占收入比值看,我国主要城市房租收入比较低,多数城市不足20%。这一结果与我国当前发展所处阶段及当下人民生活习惯是相符的。一方面,我国目前尚处于发展中国家之列,人均GDP、家庭总收入等与大部分发达国家尚有不少差距。流动人口家庭总体而言相对当地居民收入更低,且收入中有相当比例需用于日常生活消费支出,因此在居住上尚不足以追求过高居住品质。另一方面,由于流动人口在流入地“根基”并不牢靠,中国家庭普遍储蓄及购房意识较强,因此也不愿在租房上付出更高资金。 综合上文分析,我们认为,在判断我国城市未来租赁市场发展空间上,应主要考虑租赁人口的绝对数量、流动人口流动范围及租金增长空间。此外,各城市流动人口的长期居留意愿、房价与租金差值、落户门槛等也将影响各城市租赁市场发展的差异化。 人口的流动对住房租赁市场的发展乃至城市房地产市场的发展均至关重要。近年来随着新型城镇化的推进,大量农业人口转移到中小城镇中落户定居,然而这些城镇不能提供足够的就业机会,更多的就业机会仍集中在特大城市及周边的城市群内,未来仍将有大量人口向城市群内移动。若大城市及周边城市群能够提供相应的住房租赁保护机制及一定的教育、医疗配套,这些城市的住房租赁市场才能持续健康发展。
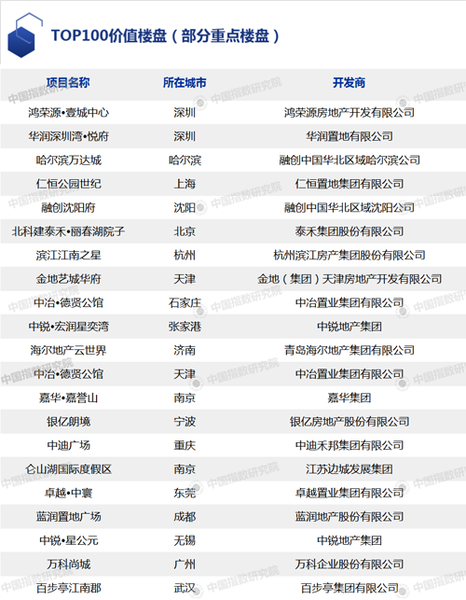
附录:大数据视角解读房地产优秀企业与标杆项目 2017年,在全方位的调控之下,中国房地产市场或将再创历史。一线及热点二线城市调控政策频出,市场趋稳;而部分调控温和的二线城市及去库存政策支持下的三四线城市,市场热度持续。在市场与短期政策博弈之时,房地产长效机制渐行渐近。中国指数研究院基于“中国房地产指数系统百城价格指数”研究成果,针对全国100个城市近万个样本楼盘,运用市场比较法、收益法等研究方法,对楼盘的交通、环境、配套等区域因素,结构、户型、社区规划等项目因素进行分析研究,基于潜在客群人口质量、收入、分布区域及楼盘网站访问量、现场看盘及置业决定时间等大数据指标分析楼盘的市场热度,并结合市场供求、产品特征、企业品牌等指标进行修正,综合分析百城样本楼盘市场价值,最终评价得出“TOP100价值楼盘”,同时对全国主要城市重点房地产开发企业的经营状况进行了研究,基于销售额、销售面积、销售去化率、客户满意度等关键性指标,运用加权赋分法,形成2017主要城市的市场地位领先企业。
“TOP100价值楼盘”因具有高质量、高品质、高性价比而成为客户最信赖的产品。其开发商或为全国品牌房企或为地方知名开发商,虽各自定位有差异,但均本着以客户为中心、品质第一的原则精心做产品,丰富多样的产品满足了市场上不同客户的需求。 从上榜楼盘来看,“中锐·星公元”、石家庄“中冶·德贤公馆”等宜居生态地产、绿色科技住宅均为品牌房企开发,从居住、商务、休闲、健康、自然等多角度为购房者打造高品质多元生活氛围,成为改善人群最钟爱的产品。此外,“仑山湖国际度假区”、“哈尔滨万达城”作为旅游地产,对提升城市品位与知名度做出了重要贡献。 随着城市的快速发展,“中冶·德贤公馆”、“中迪广场”、“卓越·中寰”、“蓝润置地广场”等城市综合体项目更契合现代人多元化的居住需求,为客户打造了一个集多种业态为一体的潮流中心,成为大众热爱的产品。 “融创沈阳府”、“中锐·宏润星奕湾”、“嘉誉山”、“银亿朗境”作为特色精品住宅项目,在保证住宅品质的同时兼具实用性、舒适性和便利性,凭借卓越的建筑品质赢得了良好的口碑。此外,“海尔地产云世界”作为2017 智慧社区创新典范项目,始终致力于将该项目打造成一个国际级都市商娱目的地与泉城水文化的城市新中心。 2017主要城市房地产市场地位领先企业
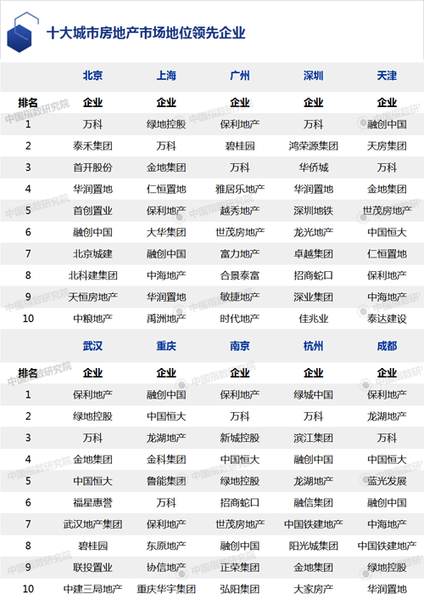
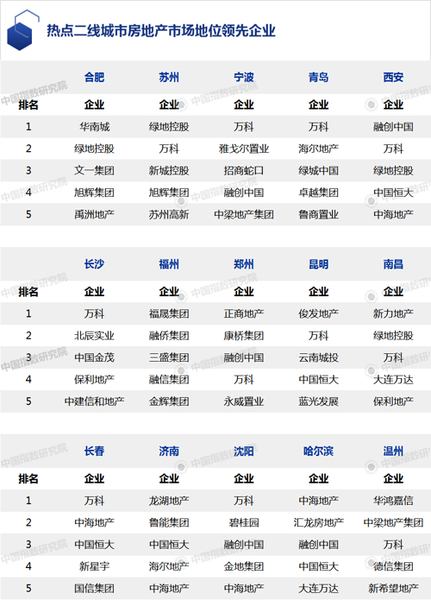
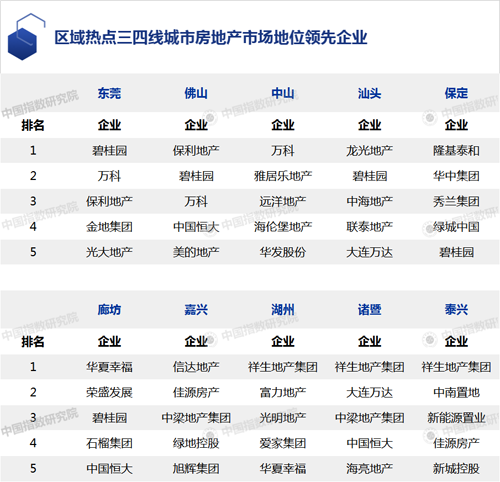
品牌房企持续深耕北京、上海、广州、深圳、天津、武汉、重庆、南京、杭州、成都十大城市,实现了销售业绩的高速增长,市场领先优势进一步彰显。万科、保利、融创十大城市业绩贡献均超40%,优异的业绩表现助力企业城市市场地位的不断提升。万科、保利、融创中国、恒大、金地集团、大家房产等房企在在十大城市确立了领先的市场地位。 品牌房企在深耕十大城市的基础上,继续巩固并加大其它热点二线城市布局力度,在收获优异销售业绩的同时引领当地市场的发展。万科、恒大、融创、中海等在多个热点二线城市确立了领先的市场地位;文一、福晟、康桥、俊发、华鸿嘉信、中梁、德信及海尔等区域性房企继续深耕热点二线城市,凭借在当地市场的品牌和资源优势获得了优异的业绩,市场地位不断提升。 除一二线热点城市外,品牌房企不断深挖珠三角、环渤海、长三角等区域中核心城市周边具有发展潜力的三四线城市,充分发挥企业的品牌和资源优势,实现业绩突破,市场领先优势逐步凸显。如碧桂园紧抓市场机遇,凭借其三四线高品质改善型产品、突出的品牌优势,在东莞、佛山、汕头、廊坊、保定等城市确立了领先的市场地位;中梁地产在嘉兴、诸暨市场保持领先地位,祥生地产深耕诸暨、泰兴、湖州等环杭经济圈产业基础坚实的三四线城市,市场地位持续领先。
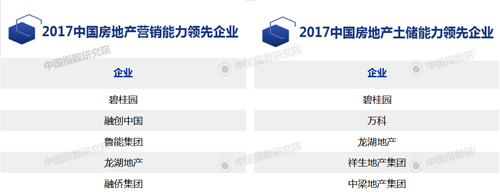
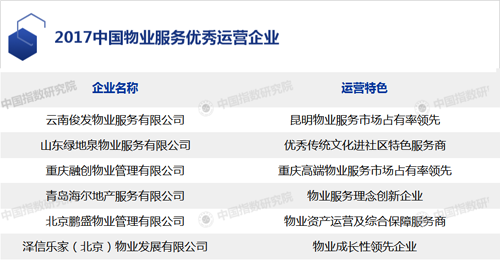
品牌企业在精准把握重点城市发展潜力的同时,创新营销方式,实现快速销售去化,保障未来稳健发展。融创中国在营销模式方面通过积极整合各类资源,打开各种营销渠道,随时为项目输送客户,保障销售业绩快速增长;鲁能集团以“绿色地产发展商和绿色能源投资运营商”作为企业定位,整合推出七大产品线,落位全国15个城市,并积极开展“鲁能﹒创造美好生活”等系列主题宣传活动,助力其销售业绩实现快速增长;融侨集团坚持高端精品化产品的定位,以积极、灵活和创新的营销策略,精准的市场定位及政策把握分析,为融侨实现业绩稳健增长提供有力保障。 另外,伴随着房地产行业进入新的发展时期,资源获取难度不断加大,优秀的土地、资金等资源整合能力成为品牌企业快速发展的有力保障。碧桂园2017年在一二三四线城市招拍挂市场全面发力,拿地金额同比大幅提升,土储实力处于行业领先地位;祥生地产集团作为2017中国房地产土储增速领先企业,精准把握三四线城市市场周期,提前布局深耕,实现土地价值快速增长;中梁地产集团持续扩大地产版图、集中力量补充优质资源,不断充实的土地储备为企业跨越式发展奠定坚实的后盾;重庆华宇集团继续秉承稳健的发展策略及良好的信用形象,综合融资成本优于同类房企和部分上市房企,资金实力处于领先水平。 2017年,随着房地产进入存量时代,以房屋保值增值、提升居住体验和重塑生活方式为主的房地产后市场备受瞩目,物业管理行业作为承接房地产价值流动的重要管道,嫁接资本与科技腾飞双翼,迎来行业成长加速期,未来发展空间广阔。中国指数研究院甄选出物业服务优秀运营企业,分析总结其在技术创新、运营模式及资源整合方面的发展经验,为物业服务企业的经营发展提供借鉴。
俊发物业和融创重庆物业结合区域发展特点,充分发挥在当地市场品牌和资源优势,区域内市场地位显著。海尔地产物业和鹏盛物业凭借高新技术打造智慧物业服务平台,升级迭代物业服务理念,互联网运营优势显现,给客户提供更加便捷和现代的服务体验。绿地泉服务和泽信物业深耕物业服务专业领域,提升领域内专业化管理与服务,凸显细分市场竞争优势。 (责任编辑:晨鸿) |